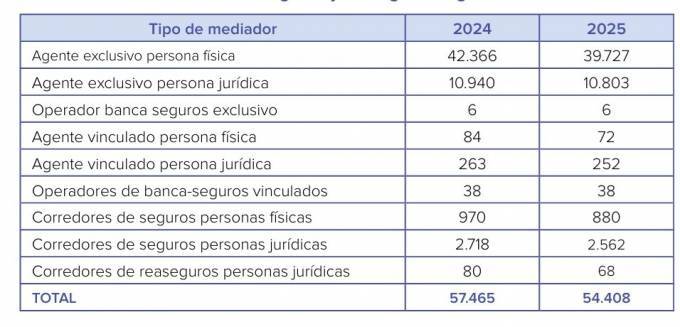
Según datos publicados por la DGSFP en su 'Informe de Seguros y Fondos de Pensiones. 2025', la mediación en su conjunto sigue perdiendo profesionales, y a cierre del año figuran inscritos exactamente 54.408 frente a los casi 57.500 del año anterior. Esto supone una caída de 5,3% en tal solo un año.
La caída se produce en todos los tipos de mediador -excepto en bancaseguros y operadores de bancaseguros vinculados- tal y como se observa en el cuadro adjunto.
Cifras más relevantes
El informe analiza los principales datos del sector asegurador y de pensiones privadas a partir de la información suministrada principalmente por las entidades supervisadas.
La actividad del sector asegurador español cerró el ejercicio 2025 con un crecimiento destacado. Las primas devengadas totales alcanzaron los 84.986 millones de euros, lo que supone un incremento superior al 13% respecto al año anterior. Este avance estuvo liderado por el ramo de Vida, que se disparó más de un 22% hasta alcanzar los 35.250 millones de euros, mientras que los ramos de no vida aumentaron más de un 7%, situándose en 49.736 millones de euros.
Con esta evolución, el negocio de Vida recuperó peso relativo en la estructura del sector, representando el 41,5% del total, frente al 58,5% de No Vida.
La participación del seguro en el PIB también se incrementó, situándose las primas brutas en el 5,04% del PIB (+0,33 puntos porcentuales respecto a 2024), lo que supone un gasto medio de 1.730 euros en primas por habitante (+12%).
Mayor rentabilidad y solidez financiera
La rentabilidad del sector se reforzó a lo largo del ejercicio. El ROE (rentabilidad sobre el patrimonio neto) aumentó hasta el 15,4%, frente al 13,9% registrado en 2024.
El balance económico total del sector superó los 365.000 millones de euros, de los cuales 322.110 millones de euros correspondieron a la cartera de inversiones (+5,2% en su valor de cierre). La distribución del portafolio se mantuvo estable, liderada por la renta fija pública (47%) y la renta fija corporativa (21,6%), seguidas por instituciones de inversión colectiva (13,6%) y renta variable (8,5%), alcanzando una calidad crediticia promedio de 2,12.
Los niveles de solvencia permanecen elevados, con una ratio de cobertura del capital de solvencia obligatorio (SCR) del 238% y una ratio de capital mínimo obligatorio (MCR) del 646%.
En el ámbito de la previsión social complementaria, el conjunto de instrumentos acumula más de 185.000 millones de euros de ahorro privado, lo que supone unos 6.000 millones de euros más que en el ejercicio anterior.
Si quiere recibir diariamente y GRATIS noticias como esta, pinche aquí.