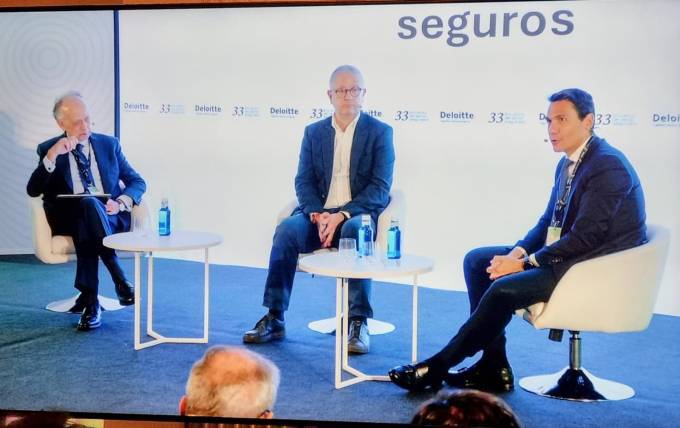
El 33 Encuentro del Sector Asegurador organizado por Deloitte, como no podía ser de otro modo, dedicó un amplio espacio a la distribución de seguros. Desde la bancaseguros a los nuevos modelos tuvieron cabida en las mesas de debate. Se analizó el impacto de la IA en las compañías mediadas y se dieron a conocer algunas de las iniciativas de las compañías para acompañar a la mediación en la adopción de las nuevas tecnologías.
"Banca y seguros son indisociables"
Eugenio Yurrita, CEO de BBVA Seguros, y Peter Huber, vicepresidente segundo y responsable global de Santander Seguros, hicieron una clara fotografía de lo que supone la banca para el sector asegurador. Coincidieron en señalar que son "indisociables" y que el futuro de la distribución de seguros pasa por transformar la tradicional venta de productos en un modelo integral de protección y asesoramiento. Reconocieron también que la banca parte de una posición diferencial privilegiada gracias a su contacto diario con las finanzas del cliente. Sin embargo, los directivos subrayaron que el éxito de este enfoque requiere combinar la potencia tecnológica propia con alianzas sólidas a largo plazo con compañías aseguradoras de primer nivel.
A través de las aplicaciones móviles y los canales operativos diarios, las entidades bancarias acompañan a los clientes en los hitos más relevantes de su ciclo vital, tales como la adquisición de una vivienda, la creación de una familia, el emprendimiento empresarial o la planificación de la jubilación. Este acceso continuo a la realidad económica de cada persona permite pasar de una postura comercial reactiva a una aproximación proactiva y contextualizada -explicó Yurrita- identificando las necesidades reales de protección antes de que se produzca una brecha de cobertura.
Sobre el tipo de venta, aunque la digital ocupa un lugar importante en la banca, debe buscarse un punto de equilibrio entre la contratación digital autónoma y la intermediación asistida. Peter Huber señaló que la premisa fundamental debe ser la libertad de elección del cliente respecto a cómo y por dónde interactuar con la entidad, y explicó que mientras los productos estandarizados o de menor complejidad pueden ser autogestionados íntegramente por el usuario mediante herramientas digitales, las soluciones de mayor calado -como las pólizas para pymes o la planificación de jubilación con componentes de salud y herencia- exigen la intervención de un especialista.
El reto para los bancos reside en mantener todos sus canales interconectados para que el cliente pueda iniciar una gestión por una vía digital y culminarla con un asesor presencial sin fricciones.
Sobre las alianzas con aseguradoras, reconocieron que, aunque los bancos poseen una capacidad de distribución masiva y una marca de alta confianza, resulta imprescindible asociarse con especialistas del sector para ofrecer una propuesta de valor de primer nivel.
Eugenio Yurrita subrayó que el objetivo de una alianza es complementar las capacidades propias con las de los líderes del mercado. Por su parte, Peter Huber hizo hincapié en la estructura de Joint Ventures a muy largo plazo adoptada por Santander, las cuales permiten alinear plenamente los intereses económicos y la inversión continuada entre ambos socios.
Finalmente, dedicaron un espacio a hablar del impacto de los neobancos en la distribución de seguros. Aunque valoraron positivamente su capacidad para dinamizar el mercado e impulsar la agilidad operativa, coincidieron en que la banca tradicional de bancaseguros mantiene una posición de partida enormemente sólida gracias a la confianza depositada por los clientes, la madurez de su infraestructura híbrida y la profundidad de sus alianzas aseguradoras a largo plazo frente a estos nuevos modelos.
"Ofrecer un seguro no es tener una estrategia aseguradora" 
Juan Pablo Galán, CEO de Verti y director de Negocio Digital de Mapfre, y Carmen González, directora general Comercial de Allianz, pusieron el foco en los nuevos modelos de distribución.
El debate ha contrapuesto las fortalezas y los retos de la venta mediada donde agentes y corredores copan el 55% del mercado, frente a la venta digital y directa.
Para Carmen González, el canal mediado continúa siendo el pilar fundamental del negocio, un canal al que ve "mucho futuro", aunque enfatizó que el futuro de los mediadores pasa por su especialización y tecnificación, que les permitirá ofrecer un asesoramiento de valor en ramos complejos como empresas, Vida, ahorro y protección individual. A colación con el asesoramiento, piensa que la cuestión no es solo vender seguros porque "ofrecer un seguro no es tener una estrategia aseguradora".
Apuesta por la incorporación de la tecnología y la inteligencia artificial, pero como herramientas de apoyo donde el "mediador sea el piloto y las tecnologías el copiloto". El punto fuerte de estas tecnologías, no duda que es eliminar tareas administrativas sin valor para que el profesional humano lidere la relación y mantenga la confianza del cliente.
Por su parte, el modelo digital y directo, expuesto por Juan Pablo Galán a través de la experiencia de Verti, plantea que lo digital va mucho más allá de la mera contratación de una póliza en una página web. Se trata de gestionar una "relación digital continua" a lo largo de toda la vida del cliente y en toda la cadena de valor (gestión de partes, modificaciones, consultas).
Con todo, y a pesar de las diferencias metodológicas, ambas posturas coinciden en que los canales no están destinados a sustituirse, sino a convivir. Tanto la venta mediada como la digital coinciden en la imperiosa necesidad de situar al cliente en el centro de la estrategia, adaptando el tipo de interacción a sus preferencias puntuales y reconocen que mientras que los productos comoditizados o de decisión rápida encuentran un encaje natural en los flujos digitales, las coberturas de mayor envergadura o complejidad exigen el respaldo del consejo experto mediado.
En palabras de ambos directivos, la prioridad del sector asegurador debe ser ofrecer sencillez y flexibilidad, garantizando siempre la presencia de profesionales cuando la situación lo requiera.
A lo largo de la sesión, Andrés Romero (Santalucía) y Olga Sánchez (AXA) también reflexionaron sobre cuestiones relativas a la mediación.
Romero, al hilo de la implementación de la IA, alertó de que, si bien el éxito no dependerá exclusivamente de la IA, sí dejó constancia de que ayudará -y ya lo hace- en muchos procesos dejando espacio al mediador para dedicarse a venta y asesoramiento. En este sentido subrayó que "la IA no hará desaparecer a la mediación, pero el mediador que no use la IA sí va a desaparecer".
Además, asumió la responsabilidad de las compañías para con sus mediadores a los que deben acompañar en el proceso de implantación de nuevas tecnologías. "Las compañías tienen responsabilidad con sus agentes para que no se queden atrás".
Por su parte Olga Sánchez (AXA) coincidió en la obligación de las compañías de acompañar a los distribuidores ofreciéndoles la tecnología necesaria porque "esta cambiará sus capacidades y forma de trabajar". Reconoció que hay distribuidores muy avanzados, pero también existen distribuidores pequeños que "tienen que esforzarse por abrazar la IA".
Si quiere recibir diariamente y GRATIS noticias como esta, pinche aquí.